Rencana Danantara Masuk Sritex Dihadang Risiko Besar
Danantara menyebut aset Sritex sebagai salah satu opsi untuk membangun bisnis tekstil. Namun, persoalan hukum, mesin yang lama berhenti, dan kewajiban perusahaan menjadi risiko yang perlu dihitung.
Rencana Danantara Indonesia membangun bisnis tekstil dengan mempertimbangkan aset PT Sri Rejeki Isman Tbk atau Sritex belum menjadi keputusan final. Opsi itu disebut berpotensi membuka banyak lapangan kerja, tetapi kondisi hukum, keuangan, dan pabrik perusahaan yang telah pailit menghadirkan risiko besar bagi calon investor.
Chief Operating Officer Danantara Indonesia Dony Oskaria membenarkan kemungkinan mengambil alih aset Sritex sebagai salah satu jalan untuk membangun industri tekstil milik negara. Ia menyampaikan hal itu saat ditemui di Jakarta, Senin, 26 Oktober 2026, di sela Danantara Technology Innovation Investment Forum 2026.
“Itu sebetulnya salah satu opsi,” ujar Dony.
Pernyataan tersebut belum berarti Danantara telah menetapkan Sritex sebagai sasaran akuisisi. Menurut Dony, rencana masuk ke tekstil dirancang mencakup rantai produksi dari hulu hingga hilir, bukan semata-mata mengembangkan produk jadi. Ia menilai pasar yang tersedia dan potensi penyerapan tenaga kerja menjadi alasan sektor itu dipertimbangkan.
Aset dan kewajiban perlu diperiksa ketat
Potensi pengambilalihan muncul saat Sritex menghadapi persoalan yang tidak sederhana. Pengamat BUMN sekaligus Direktur NEXT Indonesia Center Herry Gunawan mengatakan sebagian aset perusahaan tersangkut perkara hukum. Ada aset yang disita aparat penegak hukum, sementara sebagian lainnya perlu dijual untuk memenuhi kewajiban kepada kreditur.
Kondisi tersebut membuat penilaian atas aset menjadi penting sebelum Danantara mengambil langkah. Harga atau nilai yang terlihat di atas kertas belum cukup untuk menggambarkan biaya sebenarnya, terutama jika aset tidak dapat digunakan atau masih terkait persoalan hukum. Herry menilai risiko yang mungkin ditanggung Danantara dapat melampaui kemampuan finansialnya untuk menutup utang.
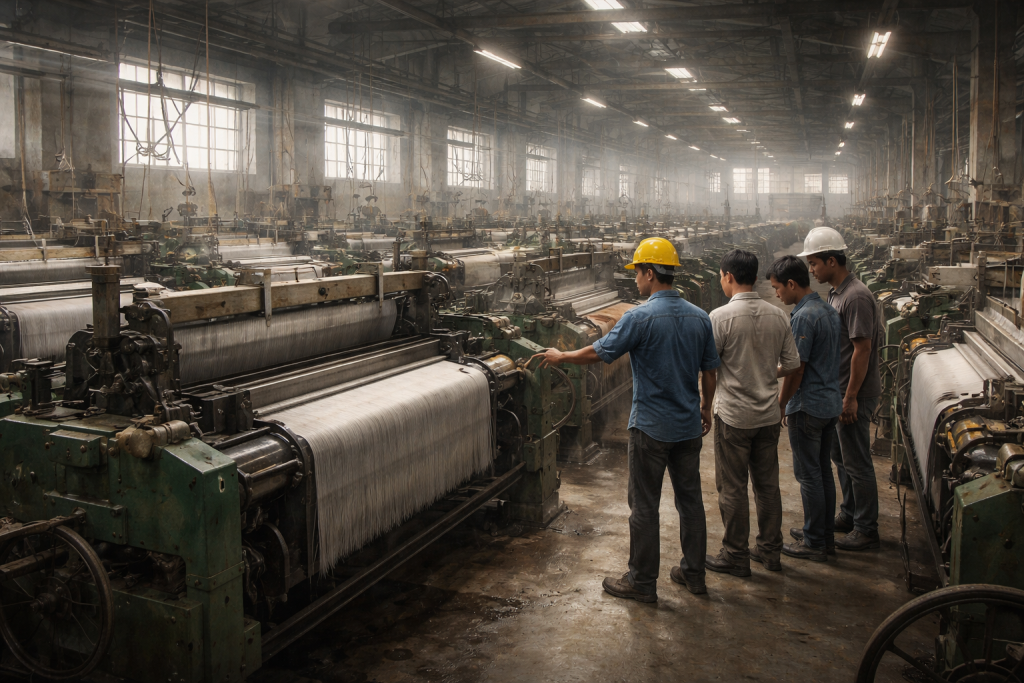
Persoalan operasional juga membayangi. Mesin-mesin pabrik Sritex disebut telah berhenti beroperasi sekitar dua tahun. Jika hendak digunakan kembali, perusahaan memerlukan biaya pemeliharaan yang besar. Di saat yang sama, reputasi Sritex dinilai berada pada titik rendah, sehingga memulihkan kepercayaan pasar dapat membutuhkan waktu dan dana.
Pengamat BUMN sekaligus Managing Director Lembaga Manajemen Fakultas Ekonomi dan Bisnis Universitas Indonesia, Toto Pranoto, melihat kemungkinan penyelamatan industri padat karya tersebut lebih dekat dengan tanggung jawab sosial. Upaya mempertahankan kegiatan usaha dapat menekan risiko pengangguran, tetapi tujuan sosial itu perlu dibedakan dari kelayakan investasi.
Kepada CNN Indonesia, Toto mengingatkan bahwa pemeriksaan sebelum transaksi harus mencakup aspek hukum, keuangan, dan komersial. Pemeriksaan hukum diperlukan untuk memetakan kemungkinan sengketa. Dari sisi keuangan, Danantara perlu membandingkan pilihan membeli perusahaan atau hanya menyewa aset, sekaligus menghitung indikator seperti nilai kini bersih, tingkat pengembalian internal, dan waktu pengembalian modal.
Pilihan investasi tak harus berupa akuisisi
Pemeriksaan komersial akan menentukan produk dan pelanggan yang realistis untuk dibidik. Sektor tekstil menghadapi persaingan produk murah dari China serta tuntutan untuk menembus pasar global. Karena itu, keputusan mengambil alih aset tidak cukup didasarkan pada peluang menghidupkan kembali pabrik; prospek penjualan juga perlu diperhitungkan.
Herry menyarankan Danantara menimbang pembangunan industri dari awal, terutama pada sektor hulu. Indonesia masih menjadi pengimpor bersih bahan baku tekstil, termasuk bahan seperti poliester. Menurut dia, pasokan domestik di sektor tersebut dapat membantu produsen menghadapi biaya impor, khususnya ketika rupiah melemah terhadap dolar AS.
Sebaliknya, Indonesia telah menjadi eksportir bersih untuk produk tekstil hilir. Perbedaan posisi itu menjadi salah satu pertimbangan dalam menentukan bagian rantai pasok yang akan dikembangkan. Bagi Herry, investasi pada bahan baku berpeluang memberi dukungan lebih luas kepada pelaku usaha dalam negeri ketimbang menambah pemain di sektor hilir yang sudah padat.
Jika Danantara tetap memilih aset Sritex, keterbukaan mengenai cara penyelesaian kewajiban dan sumber dana menjadi perhatian. Herry menilai negosiasi skema pembayaran dengan kreditur dapat dipertimbangkan, tetapi pembagian kerugian sulit diterapkan karena pengadilan telah menetapkan status pailit dan aset harus dijual untuk memenuhi kewajiban.
Dengan demikian, opsi Sritex masih perlu diuji terhadap konsekuensi hukum, kondisi aset, dan prospek pasarnya. Danantara belum mengumumkan keputusan akhir dalam keterangan yang disampaikan Dony; pilihan antara mengambil alih aset atau membangun kapasitas tekstil dari awal tetap menjadi pertimbangan.